

Inhaltsverzeichnis
Zum Kursverlauf der Aktie


Im kurzfrstigen Chart erkennt man , dass sich der Kursverlauf von KMI ab dem Beginn des Iran – Konflikts sehr volatil bewegt; hier ist Mr. Market am Werk, der den Kurs je nach Öffnung der Strasse von Hormuz nach oben oder nach unten drückt. Allerdings gibt es seit Oktober eine kleine Welle nach oben ($30,0 →$ 33,5 / + 10,5%)
Die Q3 Earnings haben den Kurs auch nicht massiv bewegt, also bleibt man immer noch Gefangener des Nahost-Kriegs. Es ist aber ein sehr hohes Niveau, von dem wir hier sprechen, nach den Jahre mit einem Nivau von deutlich unter $20 hat sich der Kurs nun bei mindestens $30 etabliert. Ich denke, nach der Konfliktlösung werden wir wieder Kurse unter $30 sehen; ich tippe mal auf $24 – %28. Damit könnte auch die Dividendenrendite von aktuell 3,8% auf 4,4% steigen. Ist nicht viel, aber immerhin. Bei dem Targetprice von $37,80 ist aber auch diese Phantasie vorbei. Also technisch gesehen, absolut kein Schnäppchen. Die Signale deuten auf HOLD.

Ein kleiner aktueller Peergroupvergleich zeigt, dass die Bewertung schon sehr hoch ist, aber mit Mittelfeld mit der Peergroup liegt. Aber bei der Dividende ist KMI noch relativ knausrig.
Conclusio. KMI ist wieder/immer noch in einer Phase der Überbewerung!
Detailanalyse Q3 2026
| Berichtet | Konsens | Abweichung | |
|---|---|---|---|
| Umsatz (Mio. $) | 4.531 | ~4.380 | +151 (+3,4%) |
| Bereinigtes EPS | 0,35 $ | 0,33 $ | +0,02 $ (+6,1%) |
| Bereinigtes EBITDA (Mio. $) | 2.180 | k. A. | +9% ggü. Vj. |
- Umsatz (+9,3% ggü. Vj.) und bereinigtes EPS (+21%) schlugen den Konsens; die Übertreffung ist mit +6% beim EPS kleiner als in Q1 (+23%) und Q2 (+19%), das Wachstum verlangsamt sich bei allen Kennzahlen.
- Der Projekt-Backlog sprang auf einen Rekord von 14,4 Mrd. $ (+4,7 Mrd. $ ggü. Q2), getragen von der Southeast Connector und der NGPL Permian Link; mehr als 75% dienen Stromerzeugung und lokalen Versorgern.
- Prognose zum dritten Mal angehoben: bereinigtes EBITDA >6% (>9,1 Mrd. $), bereinigtes EPS >13% (>1,54 $) über Budget; die Untergrenzen implizieren ein schwächeres Q4 als im Vorjahr.
- Der Verschuldungsgrad sank auf 3,5x (Dez. 2025: 3,8x), doch die Investitionen stiegen um 32% auf 1.045 Mio. $ und der freie Cashflow nach Dividenden lag bei −120 Mio. $.
| GJ26e (Budget) | GJ26e (angehoben) | Δ | GJ26e (Street) | |
|---|---|---|---|---|
| Bereinigtes EBITDA (Mrd. $) | 8,60 | >9,12 | >+6,0% | k. A. |
| Bereinigtes EPS ($) | 1,36 | >1,54 | >+13,0% | ~1,59 |
| Dividende je Aktie ($) | 1,19 | 1,19 | — | 1,19 |
| Verschuldungsgrad Jahresende | 3,8x | 3,6x | -0,2x | k. A. |
Der Umsatz im dritten Quartal von 4.531 Mio. $ stieg um 9,3% ggü. Vorjahr und lag nahezu auf Vorquartalsniveau (+1,2% ggü. 4.477 Mio. $), deutlich unter dem Q1-Hoch von 4.828 Mio. $ (Kältewelle). Die Umsatzkosten stiegen mit +12% auf 1.566 Mio. $ schneller als der Umsatz – ein Hinweis auf rohstoffgetriebene Durchreichung; Umsatz abzüglich Umsatzkosten wuchs nur um 7,8% auf 2.965 Mio. $. Das operative Ergebnis stieg um 9% auf 1.160 Mio. $ bei unveränderter Marge von 25,6%; es enthält eine Rückstellung von 138 Mio. $ (Products Pipelines) und einen Gewinn von 71 Mio. $ aus dem Verkauf dreier Tampa-Terminals – beides „Certain Items“. Die bereinigte EBITDA-Marge blieb mit 48,1% stabil (Vj. 48,0%).
| Q3’25 | Q2’26 | Q3’26 | Vj.-Veränd. | |
|---|---|---|---|---|
| Umsatz (Mio. $) | 4.146 | 4.477 | 4.531 | +9,3% |
| Nettoergebnis KMI (Mio. $) | 628 | 867 | 764 | +21,7% |
| Bereinigtes EBITDA (Mio. $) | 1.991 | 2.199 | 2.180 | +9,5% |
| EPS GAAP ($) | 0,28 | 0,39 | 0,34 | +21% |
| Bereinigtes EPS ($) | 0,29 | 0,37 | 0,35 | +21% |
| Bereinigter Nettogewinn (Mio. $) | 648 | 821 | 792 | +22,2% |
Das bereinigte EPS (+21%) wächst deutlich schneller als das bereinigte EBITDA (+9%): Die Nettozinsen sanken um 5,7% auf 430 Mio. $, die Abschreibungen stiegen nur um 3% auf 628 Mio. $, und die Aktienzahl blieb praktisch gleich (2.227 Mio. vs. 2.224 Mio.). Das EPS-Wachstum kommt aus dem operativen Geschäft und der Bilanz, nicht aus Aktienrückkäufen. Die GAAP-Steuerquote lag bei 19,4% (Vj. 22,1%), gestützt durch einen Steuervorteil von 42 Mio. $ auf Certain Items. Der Zinsrückenwind dürfte nicht anhalten: Am 6. August emittierte KMI 1,15 Mrd. $ (5,55%, fällig 2036) und 600 Mio. $ (6,15%, fällig 2056); der Durchschnittszins liegt bei rund 5,2% (eigene Rechnung: LTM-Nettozinsen 1.726 Mio. $ auf rund 33,2 Mrd. $ Schulden).
Alle vier Segmente wuchsen auf bereinigter Basis; das bereinigte Segment-EBDA stieg insgesamt um 9,5% auf 2.300 Mio. $. Erdgaspipelines bleibt mit 65% der Summe der wichtigste Ergebnistreiber, wächst mit +6% aber am langsamsten; Terminals (+15%) und CO2 (+35%) wuchsen am stärksten, getragen von Volumen und höheren Rohstoffpreisen.
| Bereinigtes Segment-EBDA | Q3’25 (Mio. $) | Q3’26 (Mio. $) | Vj.-Veränd. | ggü. Q2’26 |
|---|---|---|---|---|
| Erdgaspipelines | 1.403 | 1.489 | +6,1% | +1,9% |
| Produktpipelines | 288 | 313 | +8,7% | -7,7% |
| Terminals | 274 | 314 | +14,6% | +1,6% |
| CO2 | 136 | 184 | +35,3% | -11,1% |
| Summe | 2.101 | 2.300 | +9,5% | -0,7% |
Erdgaspipelines: Mehr Ertrag lieferten El Paso Natural Gas, das KinderHawk-Sammelsystem, Tennessee Gas Pipeline und das texanische Intrastate-System. Das Transportvolumen stieg um 3% (LNG-Lieferungen auf TGP, Nachfrage in Texas), nach +7% in Q2 und +8% in Q1; das Sammelvolumen um 14% (Haynesville) nach +26% in Q2. Das Gasverkaufsvolumen legte um 11% auf 4.131 BBtu/Tag zu. Sequenziell wuchs das Segment um 2%; ein klarer Sprung durch neu in Betrieb genommene Projekte ist noch nicht erkennbar. Produktpipelines: Das bereinigte EBDA stieg dank günstiger Rohstoffpreise (Transmix) um 9%, das GAAP-EBDA fiel dagegen um 40% auf 172 Mio. $ (Vj. 288 Mio. $), weil eine Rückstellung von 138 Mio. $ gebucht wurde. Die Volumen sind schwach: Raffinerieprodukte −3%, Rohöl und Kondensat −11% (Bakken, Double-H-Umstellung auf NGL). Terminals: Treiber waren in Betrieb genommene Flüssigkeits-Erweiterungen, höhere Rohstoffpreise, stärkerer Kohle- und Petrolkoks-Umschlag und höhere Jones-Act-Charterraten; die Tankauslastung sank auf 92,6% (Vj. 94,6%). Der Verkauf der drei Tampa-Terminals an Watco (139 Mio. $) wurde abgeschlossen; der Gewinn von 71 Mio. $ ist bereinigt, das GAAP-EBDA von 385 Mio. $ überschätzt daher die Run-Rate. CO2: Die Ölproduktion in SACROC stieg um 11% auf 20,05 MBbl/Tag, die gesamte Netto-Ölproduktion um 8% auf 27,07 MBbl/Tag; realisierte Preise: Öl 68,65 $/Bbl (+1%), NGL 34,48 $/Bbl (+11%). Abgesichert sind für den Rest von 2026 23,15 MBbl/Tag Öl zu 64,54 $ und 2027 19,22 MBbl/Tag zu 64,73 $, was die Rohstoff-Aufwärtschance ins nächste Jahr begrenzt.
Die Mitteilung (Tabelle 3) weist zwei Posten aus: 138 Mio. $ „Legal, environmental, and other accruals“ (Rückstellung für rechtliche, umweltbezogene und sonstige Verpflichtungen) und 3 Mio. $ „Risk management activities“ (Bewertung noch nicht abgerechneter Derivate). Zusammen ergeben sie 141 Mio. $: GAAP-EBDA 172 + 141 = bereinigtes EBDA 313 Mio. $. KMI rechnet sie heraus, weil sie sporadisch bzw. nicht zahlungswirksam sind. Worum es bei der Rückstellung konkret geht, nennt KMI nicht.
Beide Hauptkennzahlen lagen über den Markterwartungen, die Übertreffung fällt aber kleiner aus als in den Vorquartalen – die Analysten haben die konservative Budgetierung von KMI inzwischen eingepreist. Die Umsatzübertreffung wurde vor allem von rohstoffgebundenen Erlösen und der Stärke der Erdgaspipelines getragen, die EPS-Übertreffung von höheren Segmentergebnissen und niedrigeren Zinsen.
| Kennzahl | Q3’25 | Q3’26 | Vj.-Veränd. |
|---|---|---|---|
| Erdgas-Transportvolumen (BBtu/Tag) | 47.918 | 49.273 | +2,8% |
| Erdgas-Sammelvolumen (BBtu/Tag) | 4.129 | 4.722 | +14,4% |
| Raffinerieprodukte gesamt (MBbl/Tag) | 1.652 | 1.596 | -3,4% |
| Rohöl & Kondensat (MBbl/Tag) | 459 | 410 | -10,7% |
| Flüssigkeits-Terminalauslastung (%) | 94,6% | 92,6% | -200bp |
| Massengut-Umschlag (Mio. t) | 11,5 | 13,5 | +17,4% |
| Netto-Ölproduktion CO2 (MBbl/Tag) | 25,04 | 27,07 | +8,1% |
| Realisierter NGL-Preis ($/Bbl) | 31,09 $ | 34,48 $ | +10,9% |
KMI veröffentlicht keine neue Absolutprognose, sondern hebt zum dritten Mal an, um wie viel das Budget übertroffen wird (EBITDA >3% nach Q1, >5% nach Q2, >6% nach Q3; EPS >12% nach Q2, >13% nach Q3). Die Formulierung „mehr als“ markiert Untergrenzen – und diese implizieren ein schwächeres Q4 als im Vorjahr.
| Ursprüngliches Budget | Angehobene Prognose | 9M 2026 | Implizit Q4’26 | Q4’25 | |
|---|---|---|---|---|---|
| GJ26e Bereinigtes EBITDA (Mio. $) | 8.600 | >9.116 | 6.918 | >2.198 | 2.271 |
| GJ26e Bereinigtes EPS ($) | 1,36 | >1,54 | 1,20 | >0,34 | 0,39 |
| GJ26e Nettoergebnis (Mio. $) | 3.100 | k. A. | 2.607 | k. A. | 996 |
| Verschuldungsgrad Jahresende | 3,8x | 3,6x | 3,5x (Sep.) | k. A. | 3,8x |
| Dividende je Aktie ($) | 1,19 | 1,19 | 0,8925 | 0,2975 | 0,2925 |
Unsere Einschätzung: Mir lagen keine früheren Analystenschätzungen vor, Vergleichsbasis ist daher das Unternehmensbudget: Der neue Mindestwert bedeutet mindestens +516 Mio. $ EBITDA (+6%) und +0,18 $ EPS (+13%). Trifft das Street-Q4-EPS von 0,39 $ zu, läge das bereinigte EPS 2026 bei rund 1,59 $, etwa 3% über dem Mindestwert. Schätzungen für 2027 gebe ich nicht ab: Das Budget 2027 kommt im Dezember, und das Management warnt vor einem schwierigen Vergleich. Zieht man die rund 225 Mio. $ Einmaleffekte von den >9,1 Mrd. $ ab, bleibt eine Run-Rate von etwa 8,9 Mrd. $ vor dem Wachstum durch Trident, Monument und weitere Projekte.
Der Backlog stieg von 9,6 auf 14,4 Mrd. $: 5,4 Mrd. $ Neuzugänge abzüglich 0,7 Mrd. $ in Betrieb genommener Projekte (die Mitteilung nennt +4,7 Mrd. $; der Rest ist Rundung). Erdgasprojekte machen 13,2 Mrd. $ (92%) aus, mehr als 75% dienen Stromerzeugung und lokalen Versorgern (Q2: „mehr als 60%“). Für den Teil von 13,7 Mrd. $ ohne CO2-Ölförderung und Gathering/Processing erwartet KMI ein aggregiertes Projekt-EBITDA-Multiple im ersten vollen Jahr von rund 5,7x (Q2: 5,6x). Daraus ergibt sich ein jährliches EBITDA von etwa 2,4 Mrd. $, rund 26% des LTM-EBITDA von 9,2 Mrd. $ (eigene Rechnung, setzt pünktliche und budgettreue Fertigstellung voraus).
| Projekt | Investition | Beschreibung |
|---|---|---|
| Southeast Connector (SNG) | KM-Anteil ~3,1 Mrd. $ | Bis 2,6 Bcf/Tag, ~470 Meilen; FID gefallen; stufenweise ab Q4 2030, ausbaubar Richtung ~3,5 Bcf/Tag |
| Permian Link (NGPL) | ~4,2 Mrd. $ (KM-Anteil ~1,6 Mrd. $) | ~2,8 Bcf/Tag, ~434 Meilen; neue Stromerzeugung eines A-bewerteten Hyperscalers, Take-or-pay; Inbetriebnahme Q3 2030 |
| Western Gateway | KMI 35,1% | Raffinierte Produkte; FID am 11. August; Inbetriebnahme 2029 |
| Creekside Lateral Phasen 2–3 | ~150 Mio. $ | Erdgas-Zubringer |
| Bear-Creek-Speichererweiterung | ~160 Mio. $ | Inbetriebnahme April 2029 |
| Plantation North (KinderHawk) | >500 Mio. $ | Fertigstellung bis Jahresende 2026 |
Die wesentlichen Risiken: (1) Genehmigungen, Kostensteigerungen und Zeitplan der großen Projekte 2028–2030; die Permian Link hängt an einem einzelnen Hyperscaler-getriebenen Stromkunden (A-Rating); (2) Refinanzierung zu Kupons über dem Portfoliodurchschnitt von rund 5,2%, wodurch der Zinsvorteil, der das EPS 2026 gestützt hat, schmilzt; (3) schwache Volumen bei Raffinerieprodukten (−3%) und Rohöl (−11%) sowie nachlassende Tankauslastung, dazu Rohstoffpreis- und Jones-Act-Abhängigkeit in Terminals und CO2; (4) Marktseitig: Die Aktie stieg im Oktober bis zum 18. Oktober um rund 11%, schloss nach den Zahlen am 21. Oktober aber mit 33,57 $ unter dem Hoch von etwa 34,20 $; die Whisper-Zahl lag über dem Konsens.
Beim Schlusskurs vom 21. Oktober von 33,57 $ (nicht tagesaktuell) beträgt die Börsenkapitalisierung etwa 74,8 Mrd. $ (2.227 Mio. Aktien). Mit Nettoschulden von 32,2 Mrd. $ und Minderheitsanteilen von 1,2 Mrd. $ ergibt sich ein Unternehmenswert von rund 108,2 Mrd. $ (näherungsweise; das bereinigte EBITDA enthält den JV-Anteil, das Multiple ist daher indikativ). Das entspricht 11,8x EV/LTM-EBITDA (9.189 Mio. $) bzw. 11,9x auf den EBITDA-Mindestwert 2026. Das KGV liegt bei 21,8x auf den EPS-Mindestwert von 1,54 $ und bei 21,1x auf 1,59 $ (Neun-Monats-Ist plus Street-Q4); die Dividendenrendite beträgt 3,5% (1,19 $ p. a.).
| Quelle | Kursziel (Ø) | Einstufung |
|---|---|---|
| Investing.com (Aggregat) | 35,90 $ (31–43 $) | k. A. |
| StreetInsider (Aggregat) | 35,20 $ (32–43 $) | Neutral |
| VCP Scanner (34 Analysten) | 36,67 $ | Hold (Median, Stand 2. Juli) |
| Bandbreite der Mittelwerte | ~35–37 $ | ~5–10% über Schlusskurs |
| GJ26e (früheres Budget) | GJ26e (neuer Mindestwert) | Δ | 9M 2026 | |
|---|---|---|---|---|
| Bereinigtes EBITDA (Mio. $) | 8.600 | >9.116 | >+6,0% | 6.918 |
| Bereinigtes EPS ($) | 1,36 | >1,54 | >+13,0% | 1,20 |
| Nettoergebnis KMI (Mio. $) | 3.100 | k. A. | k. A. | 2.607 |
| Deklarierte Dividende je Aktie ($) | 1,19 | 1,19 | — | 0,8925 |
| Verschuldungsgrad Jahresende | 3,8x | 3,6x | -0,2x | 3,5x (12M) |
Mit einem bereinigten EBITDA von 6.918 Mio. $ in den ersten neun Monaten sind bereits 76% des Mindestwerts erreicht, beim bereinigten EPS (1,20 $) 78%. Für Q4 reicht ein leicht schwächeres Quartal als im Vorjahr; wir halten die Untergrenzen für erreichbar und angesichts der Muster sukzessiver Anhebungen im Jahr 2026 für konservativ.
| 30. Sep. 2026 | 31. Dez. 2025 | |
|---|---|---|
| Nettoverschuldung (Mio. $) | 32.229 | 31.716 |
| Bereinigtes EBITDA (12 Monate, Mio. $) | 9.189 | 8.391 |
| Nettoverschuldung / bereinigtes EBITDA | 3,5x | 3,8x |
| Liquidität / Zahlungsmittel (Mio. $) | 918 | k. A. |
| Cashflow (Mio. $) | Q3’25 | Q3’26 | Vj.-Veränd. |
|---|---|---|---|
| Operativer Cashflow | 1.414 | 1.590 | +12,4% |
| Investitionen | 793 | 1.045 | +31,8% |
| Freier Cashflow | 621 | 545 | -12,2% |
| FCF nach Dividenden | -33 | -120 | k. A. |
Laut der Zusammenfassung von Earnings Whispers betonte das Management, dass 2026 rund 225 Mio. $ Einmaleffekte (Wintersturm Fern, eine Vertragsauflösungszahlung im Terminalgeschäft, eine FERC-Nachberechnung, Waha-/Houston-Ship-Channel-Spreads) und etwa 175 Mio. $ Rohstoffpreis-Rückenwind enthält. Die jährlichen Wachstumsinvestitionen steigen auf rund 4 Mrd. $ (zuvor 3 Mrd. $), zugleich verteuern sich Rohre und Verdichter. Der Backlog soll „fast vollständig“ intern finanziert werden; bei 4,0x Verschuldung wäre bis zu rund 4,5 Mrd. $ zusätzlicher Spielraum (eigene Rechnung; im Q2-Call nannte die CEO 3,4 Mrd. $). Das Call-Transkript habe ich nicht vollständig gelesen.
- Quartalsmitteilung Q3 2026, Form 8-K Ex. 99.1 (21. Oktober 2026)
- Quartalsmitteilung Q2 2026 (22. Juli 2026) – Vorquartalswerte und frühere Guidance
- Quartalsmitteilung Q1 2026 (22. April 2026)
- Quartalsmitteilung Q4 2025 (21. Januar 2026) – Budget 2026
- Konsens und Kurse: Newsquawk, Goldesel, Quiver Quant, Benzinga, TickerSpark, Chartmill
- Kursziele: Investing.com, StreetInsider, VCP Scanner
Ein paar Quartalszahlen
Das Income Statement

Auf den ersten Blick liefert Kinder Morgan ein starkes drittes Quartal: Der Umsatz wächst um 385 Mio. $, der Nettogewinn um 21,7 %. Ein genauer Blick zeigt aber, dass das Wachstum im Kerngeschäft deutlich bescheidener ausfällt, als die Schlagzeilenzahlen vermuten lassen. Ein großer Teil des Gewinnsprungs stammt aus einer einzelnen Ertragsposition, niedrigeren Zinsen und einer niedrigeren Steuerquote.
| Q3 25 | Q2 26 | Q3 26 | YoY | |
|---|---|---|---|---|
| Services | 2.340 | 2.456 | 2.492 | +6,5 % |
| Commodity Sales | 1.758 | 1.978 | 1.989 | +13,1 % |
| Gesamtumsatz | 4.146 | 4.477 | 4.531 | +9,3 % |
| Commodity-Bruttomarge | 20,6 % | 29,0 % | 21,3 % | +0,7 PP |
| Operating Margin | 25,6 % | 30,1 % | 25,6 % | ±0,0 PP |
| Nettomarge | 15,8 % | 20,0 % | 17,4 % | +1,6 PP |
Angaben in Mio. $. Die Commodity-Bruttomarge entspricht 1 minus Sales Margin (Costs of Sales / Commodity Sales).
Die Services-Sparte, also das gebührenbasierte Kerngeschäft, trägt mit rund 55 % den größten Teil der Erlöse und wächst mit 6,5 % solide. Die Operating Margin liegt mit 25,6 % exakt auf Vorjahresniveau. Der Rückgang gegenüber dem Vorquartal (30,1 %) ist zum Teil saisonal, denn das dritte Quartal ist traditionell das margenschwächste.
Die Position Operations and Maintenance springt auf 949 Mio. $ (+20,7 % YoY, +143 Mio. $ gegenüber Q2). Alle anderen Kostenblöcke bleiben ruhig: Abschreibungen +3,1 %, G&A +3,8 %, Steuern außer Ertragsteuern +9,0 %. Hinter dem Anstieg steht der Verkauf der Terminals in Florida und ist somit ein Einmaleffekt .
Der Vorsteuergewinn steigt um 141 Mio. $ auf 980 Mio. $ (+16,8 %). Die Aufteilung zeigt, woher das Wachstum kommt:
Veränderung des Vorsteuergewinns Q3 26 vs. Q3 25 in Mio. $. Das operative Kerngeschäft ist der Operating-Income-Zuwachs (+97) ohne die Veränderung bei Other expense (income) (+82).
Dazu kommt die Steuerquote: Sie liegt bei 19,4 % nach 22,0 % im Vorjahr. Bei 22 % hätte der Steueraufwand rund 26 Mio. $ höher gelegen, der Nettogewinn wäre dann bei etwa 738 Mio. $ gelandet (+17,5 % statt +21,7 %).
Nachhaltiger ist der Zinseffekt. Der Zinsaufwand sinkt von 456 auf 430 Mio. $, und die Zinsdeckung (Operating Income plus Equity-Ergebnis geteilt durch Zinsen) verbessert sich von 2,8x auf 3,2x.
| YoY | Q4 25 | Q1 26 | Q2 26 | Q3 26 |
|---|---|---|---|---|
| Umsatz | +13 % | +14 % | +11 % | +9 % |
| Operating Income | +23 % | +26 % | +17 % | +9 % |
| Nettogewinn (KMI) | +49 % | +36 % | +21 % | +22 % |
| Steuerquote | 21,8 % | 22,3 % | 23,3 % | 19,4 % |
Die Wachstumsraten haben sich über die letzten vier Quartale spürbar abgeflacht. Über die ersten neun Monate 2026 liegt der Umsatz mit 13,84 Mrd. $ um 11,3 % über dem Vorjahr, der Nettogewinn mit 2,61 Mrd. $ um 26,6 %.
| Q3 25 | Q3 26 | |
|---|---|---|
| Dividende je Aktie (Quartal) | 0,2925 $ | 0,2975 $ |
| Payout vom EPS | 104 % | 87,5 % |
| Payout vom Adjusted EPS | 101 % | 82,6 % |
| Payout TTM (EPS / Adj. EPS) | – | 73 % / 74 % |
TTM: EPS 1,62 $ (0,45 + 0,44 + 0,39 + 0,34) und Adjusted EPS 1,60 $ gegenüber 1,185 $ Dividenden.
Auf Quartalsbasis wirkt die Ausschüttungsquote wegen der Schwankungen unruhig. Über zwölf Monate gerechnet liegt sie bei rund drei Vierteln, die Dividende ist damit komfortabel gedeckt. Die Aktienzahl bleibt mit 2,227 Mrd. praktisch unverändert (+0,1 %), Aktienrückkäufe spielen also keine Rolle.
Auffällig ist, dass das Adjusted EPS (0,36 $) über dem GAAP-EPS (0,34 $) liegt, obwohl ein Ertrag in Other income das GAAP-Ergebnis eher stützt. .
- Positiv: Die Services-Sparte wächst stabil, der Zinsaufwand sinkt, die Zinsdeckung steigt, und die Dividende ist über zwölf Monate zu rund 73 % durch den Gewinn gedeckt.
- Vorsicht: Der Gewinnsprung ist überzeichnet. Other income, die niedrige Steuerquote und die niedrigeren Zinsen erklären einen großen Teil davon. Das operative Kerngeschäft wächst mit gut 1 %.
- Beobachten: Ob Operations and Maintenance wieder auf das Niveau von 750 bis 800 Mio. $ zurückkommt und ob sich die Steuerquote wieder Richtung 22 % bewegt.
Das Cash Flow Statement

Der operative Cashflow wächst im dritten Quartal um 12 %, der Free Cashflow sinkt aber um 12 %, weil die Investitionen um 32 % steigen. Die Dividende war im Quartal nicht aus dem FCF gedeckt, auf Zwölfmonatssicht ist sie es klar. Auffällig ist zudem die hohe Schuldenaufnahme mit einem Kassenbestand von 943 Mio. $ zum Quartalsende.
| Mio. $ | Q3 25 | Q3 26 | YoY |
|---|---|---|---|
| Operativer Cashflow | 1.414 | 1.590 | +12,4 % |
| Investitionen (Capex) | −793 | −1.045 | +31,8 % |
| Free Cashflow (FCF) | 621 | 545 | −12,2 % |
| Dividenden | −654 | −665 | +1,7 % |
| FCF nach Dividenden | −33 | −120 |
FCF = operativer Cashflow minus Capex. Einzahlungen in Beteiligungen sind darin nicht enthalten.
Der operative Cashflow steigt um 176 Mio. $, doch ein Teil davon ist Working Capital: Es trägt +49 Mio. $ bei, nach −53 Mio. $ im Vorjahr. Vor Working Capital liegt der Zuwachs bei nur +5,0 % (1.541 nach 1.467 Mio. $). Der Gewinn aus Veräußerungen (−70 Mio. $) wird im Cashflow herausgerechnet. Er dürfte einen großen Teil der −83 Mio. $ aus der GuV erklären und bringt dem operativen Cashflow nichts.
Die latenten Steuern (194 Mio. $ im Quartal) liegen in der Größenordnung des gesamten Steueraufwands (190 Mio. $). Über neun Monate sind es 770 Mio. $ latente Steuern bei 749 Mio. $ Aufwand. Die tatsächlich gezahlten Steuern sind damit praktisch null, ein Rückenwind, der nicht dauerhaft anhalten muss.
Free CashflowDividenden (Skala bis 1.200 Mio. $)
Der FCF schwankt von Quartal zu Quartal stark, vor allem wegen der Zinszahlungen, die im ersten und dritten Quartal anfallen (Accrued interest im Q3 26: −148 Mio. $). Deshalb ist die Zwölfmonatssicht aussagekräftiger.
Die Capex steigen seit Q2 24 von 581 auf 1.045 Mio. $ je Quartal. Auf Zwölfmonatssicht sind es 3,65 Mrd. $ nach 2,98 Mrd. $ (+23 %). Das passt zum Ausbau der Projektpipeline, drückt aber den FCF, solange die neuen Projekte noch nicht zum Ergebnis beitragen.
Zusätzlich fließen Mittel in Beteiligungen: 97 Mio. $ im Q3 und 239 Mio. $ über neun Monate (Vorjahr: 103 Mio. $). Rechnet man Einzahlungen und Rückflüsse aus Beteiligungen ein, liegt der FCF im Q3 bei 490 Mio. $ nach 764 Mio. $. Die Vorjahreszahl ist durch 177 Mio. $ Rückflüsse allerdings stark aufgebläht.
| Q3 26 | 9M 26 | TTM | |
|---|---|---|---|
| Dividende / FCF | 122 % | 90 % | 86 % |
| FCF nach Dividenden (Mio. $) | −120 | +226 | +444 |
| Dividende / FCF, Vorjahr | 105 % | – | 94 % |
TTM: FCF 3.082 Mio. $ und Dividenden 2.638 Mio. $ über die letzten vier Quartale.
Ein Quartal über 100 % ist bei KMI kein neues Phänomen: Schon Q3 24 (109 %) und Q3 25 (105 %) lagen darüber. Auf Zwölfmonatssicht ist die Deckung von 94 % auf 86 % gestiegen. Über neun Monate bleiben 226 Mio. $ nach Dividenden übrig. Berücksichtigt man aber die Akquisition im zweiten Quartal (−503 Mio. $), fehlen über neun Monate 277 Mio. $.
KMI hat im Q3 Schulden von 2,389 Mrd. $ ausgegeben und 1,364 Mrd. $ getilgt, netto also +1,025 Mrd. $. Der Kassenbestand steigt gleichzeitig von 119 auf 943 Mio. $ (+824 Mio. $). Die Nettoverschuldung wächst damit nur um rund 200 Mio. $. Die Neuemission dürfte daher überwiegend der Vorfinanzierung dienen.
- Positiv: Der operative Cashflow wächst, und die Dividende ist über zwölf Monate zu 86 % durch den FCF gedeckt, nach 94 % im Vorjahr.
- Vorsicht: Ein Teil des Zuwachses beim operativen Cashflow kommt aus dem Working Capital. Die hohen Investitionen lassen den FCF um 12 % sinken, und die Cash-Steuerlast ist derzeit praktisch null.
- Beobachten: Wofür der aufgebaute Kassenbestand von 943 Mio. $ gedacht ist, ob die Capex weiter steigen und wann die neuen Projekte den FCF stützen.
Anmerkung – Auffällig ist die stark oszillierende Position „Accrued interest, net of interest rate swaps“ (+159/-163/+181/-206/+188/-163/+168/-192/+174/-148 ) – ein klares halbjährliches Kupon-Zahlungsmuster bei den Anleihen. Das verzerrt den sequenziellen (QoQ) Vergleich des operativen Cashflows erheblich; der Q3-zu-Q3-Vergleich ist daher deutlich aussagekräftiger als der Vergleich zum Vorquartal.
Das Balance Sheet

Die Bilanz von Kinder Morgan bleibt solide. Im dritten Quartal ist sie vor allem durch eine hohe Schuldenaufnahme und einen auf 918 Mio. $ gestiegenen Kassenbestand geprägt. Die Bilanzsumme wächst um 3,1 Mrd. $ auf 75,4 Mrd. $, getrieben von Sachanlagen (+1,9 Mrd. $) und Kasse (+0,8 Mrd. $). Die Nettoverschuldung liegt auf Vorjahresniveau, der Verschuldungsgrad sinkt, weil das EBITDA wächst und nicht, weil Schulden abgebaut werden.
Sonstige Verbindlichkeiten: Lieferanten, Zinsen, Steuern, latente Steuern und übrige Posten.
Mehr als die Hälfte der Aktiva sind Sachanlagen, also Pipelines, Terminals und Speicher. Sie wachsen im Quartal um 370 Mio. $, das passt zu den Investitionen von 1.045 Mio. $ abzüglich Abschreibungen von 628 Mio. $ (Differenz 417 Mio. $).
Die Beteiligungen (7,8 Mrd. $, +1,1 %) bringen ein Equity-Ergebnis von 959 Mio. $ in den letzten vier Quartalen, das sind 12,2 % auf den Buchwert. Die Cash-Rückflüsse daraus liegen bei 994 Mio. $ (795 Mio. $ im operativen und 199 Mio. $ im Investing-Cashflow), also bei 104 % des Ergebnisses.
| Mio. $ | Q3 25 | Q4 25 | Q1 26 | Q2 26 | Q3 26 |
|---|---|---|---|---|---|
| Finanzschulden (Nennwert) | 32.384 | 31.823 | 31.905 | 32.144 | 33.171 |
| Kasse | 71 | 63 | 72 | 89 | 918 |
| Nettoverschuldung | 32.313 | 31.760 | 31.833 | 32.055 | 32.253 |
| EBITDA, letzte 4 Quartale* | 7.774 | 8.073 | 8.429 | 8.646 | 8.772 |
| Netto-Schulden / EBITDA* | 4,16x | 3,93x | 3,78x | 3,71x | 3,68x |
Nennwert = kurzfristiger Teil plus langfristige Schulden vor Bewertungsanpassungen. Kasse ohne Restricted Deposits (25 Mio. $). *Eigene Näherung: Operating Income plus Abschreibungen plus Equity-Ergebnis der letzten vier Quartale. Sie weicht von der vom Unternehmen berichteten Kennzahl ab, da diese bereinigt ist.
Netto-Schulden / EBITDA (eigene Näherung), Balken beginnen bei null.
Der Rückgang von 4,16x auf 3,68x kommt vollständig vom Nenner: Das EBITDA steigt um 12,8 %, die Nettoverschuldung sinkt gegenüber dem Vorjahr nur um 60 Mio. $. Seit Q4 25 wächst sie wieder um 493 Mio. $. Haupttreiber ist die Akquisition im zweiten Quartal (503 Mio. $). Im dritten Quartal allein kommen 198 Mio. $ dazu, weil der Free Cashflow die Dividenden nicht deckte (−120 Mio. $) und zusätzlich Mittel in Beteiligungen und an Minderheitsgesellschafter flossen.
Zu beachten: Im EBITDA steckt auch die Position Other expense (income) aus der GuV (83 Mio. $ im Q3). Ohne sie läge die Kennzahl bei 3,72x nach 4,16x im Vorjahr, die Verbesserung bleibt also bestehen.
Der Buchwert der Schulden (33.073 Mio. $) liegt 98 Mio. $ unter dem Nennwert. Die Bewertungsanpassungen (Debt fair value adjustments) haben im Quartal von +104 auf −98 Mio. $ gedreht. Das ist eine nicht zahlungswirksame Bewertungsänderung. Sie erklärt, warum der Buchwert der Schulden im Quartal weniger stark steigt (+825 Mio. $) als die Netto-Schuldenaufnahme im Cashflow (+1.025 Mio. $).
| Mio. $ | Q3 25 | Q2 26 | Q3 26 |
|---|---|---|---|
| Kasse | 71 | 89 | 918 |
| Kurzfristiger Teil der Schulden | 1.081 | 2.443 | 1.726 |
| Umlaufvermögen | 2.426 | 2.588 | 3.470 |
| Kurzfristige Verbindlichkeiten | 3.846 | 5.647 | 5.179 |
| Current Ratio | 0,63 | 0,46 | 0,67 |
Die Kasse deckt 53 % der in den nächsten zwölf Monaten fälligen Schulden von 1.726 Mio. $. Der Rest lässt sich aus dem operativen Cashflow (1,59 Mrd. $ im Quartal) und über Neuemissionen bedienen. Eine Current Ratio unter 1 ist bei Pipelinebetreibern nicht ungewöhnlich, weil Schulden laufend refinanziert werden. Die Position Accrued interest (365 Mio. $ nach 514 Mio. $ im Q2) schwankt seit Jahren zwischen rund 340 und 540 Mio. $ und ist damit saisonal bedingt.
Das Eigenkapital der KMI-Aktionäre liegt bei 31.595 Mio. $ (+855 Mio. $ bzw. +2,8 % YoY). Der Accumulated deficit verbessert sich um 965 Mio. $ auf −9.558 Mio. $. Das entspricht exakt dem Nettogewinn der letzten vier Quartale (3.603 Mio. $) abzüglich der gezahlten Dividenden (2.638 Mio. $). Das Eigenkapital wächst also fast ausschließlich durch einbehaltene Gewinne. Aktienrückkäufe oder Kapitalerhöhungen gibt es nicht.
Gegenüber dem Vorquartal sinkt das Eigenkapital um 36 Mio. $: Die einbehaltenen Gewinne (+99 Mio. $) werden durch das sonstige Gesamtergebnis (−112 Mio. $) und das Agio (−23 Mio. $) mehr als aufgezehrt. Das sonstige Gesamtergebnis liegt bei −162 Mio. $ nach −14 Mio. $ im Vorjahr.
Die Eigenkapitalquote sinkt von 44,3 % auf 43,5 %, weil die Bilanzsumme (+4,3 %) schneller wächst als das Eigenkapital (+2,5 %). Das Verhältnis von Finanzschulden zu Eigenkapital bleibt bei 1,0x.
| Mio. $ | Q3 25 | Q3 26 | YoY |
|---|---|---|---|
| Latente Steuerschulden | 2.605 | 3.603 | +38,3 % |
| Forderungen | 1.444 | 1.596 | +10,5 % |
| Vorräte | 560 | 621 | +10,9 % |
| Lieferantenverbindlichkeiten | 1.295 | 1.587 | +22,5 % |
| Sonstige kurzfristige Verbindlichkeiten | 817 | 1.212 | +48,3 % |
Die latenten Steuerschulden steigen um knapp 1 Mrd. $ und entsprechen damit den latenten Steuern im Cashflow der letzten vier Quartale (1.038 Mio. $). Solange KMI viel investiert, wird ein großer Teil der Steuerlast verschoben. Sinken die Investitionen, wird daraus irgendwann Cash-Steuerlast.
Forderungen und Vorräte wachsen im Rahmen des Umsatzes (+9,3 %). Lieferantenverbindlichkeiten (+22,5 %) und sonstige kurzfristige Verbindlichkeiten (+395 Mio. $) wachsen deutlich stärker. Das hilft dem Working Capital und erklärt einen Teil des Cashflow-Plus im Quartal.
- Positiv: Die Verschuldung ist gemessen am EBITDA gesunken (eigene Näherung 3,7x nach 4,2x), die Eigenkapitalquote ist mit 43,5 % stabil, und die Liquidität ist mit 918 Mio. $ Kasse deutlich besser als im Vorquartal.
- Vorsicht: Die Nettoverschuldung steigt seit Q4 25 wieder (+493 Mio. $), vor allem wegen der Akquisition im zweiten Quartal. Im Q3 reichte der Free Cashflow nicht für die Dividende. Der Goodwill macht 27 % der Bilanzsumme aus, und die latenten Steuerschulden wachsen um rund 1 Mrd. $ pro Jahr.
- Beobachten: Wofür der Kassenbestand von 918 Mio. $ gedacht ist, ob die kurzfristigen Fälligkeiten von 1.726 Mio. $ aus der Kasse bedient werden und ob die Nettoverschuldung bei weiter steigenden Capex über 32 Mrd. $ bleibt.
Zur Aktionärsrendite
Wie sicher ist die Dividende?
Die letzten 5 Jahre konnte mit dem FCF die Dividenden immer gedeckt werden, vor allem in den letzten 3 Jahren lag die payout ratio zw. 55% und 90%, aktuell bei 85& ttm. Ich würde diese Relation in Zukunft lieber bei 55% sehen. Aber unmittelbar sehe ich keinen Grund, wieso die Dividenden gekürzt oder sogar gestrichen werden sollte.
Die Dividendenredite ist aktuell mit 3,63% nicht mehr so attraktiv. Aus Sicht der Schuldenrückführung gibt es aber keinen Sinn, die Dividenden deutlich zu erhöhen.
Und wie steht es mit Aktienrückkäufen
Hier ist die Story schnell erzählt. KMI hat seit Feb 2024 keine Aktien mehr zurückgekauft. Die Aktienanzahl wird schon lange sehr konstant gehalten.

Somit entspricht die Aktionärsrendite der Dividendenrendite (ohne Wertsteigerung)
Zur aktuellen Bewertung

Seit 2019/20 der Aktienkurs von KMI eine Seitwärtsbewegung eingeschlagen hat. Deshalb gibt es Sinn, die Bewertung auf die Zeit seit 2019 einzuschränken.
Seit 2019 konnte ein Gewinnwachstum pro Aktie von 6,43% p.a. erzielt werden. Die Gesamtrendite liegt bei rd. 4,48 %; KMI ist somit nach Peter Lynch ein Average Grower, bei dem man kaufen sollte, wenn die Bewertung sehr niedrig ist.
Die ø Bewertung lt. Fastgraphs liegt in den letzten relevanten Jahren bei einem P/E bzw. KGV von rd. 18,05. Die aktuelle Bewertung zum Stichtag liegt bei 22,309 sodaß KMI jetzt gerade deutlich zu hoch bewertet ist. Ein Kauf ist auch aus Sicht der Entwicklungen der nächsten Jahre bis 2028 nicht sinnvoll

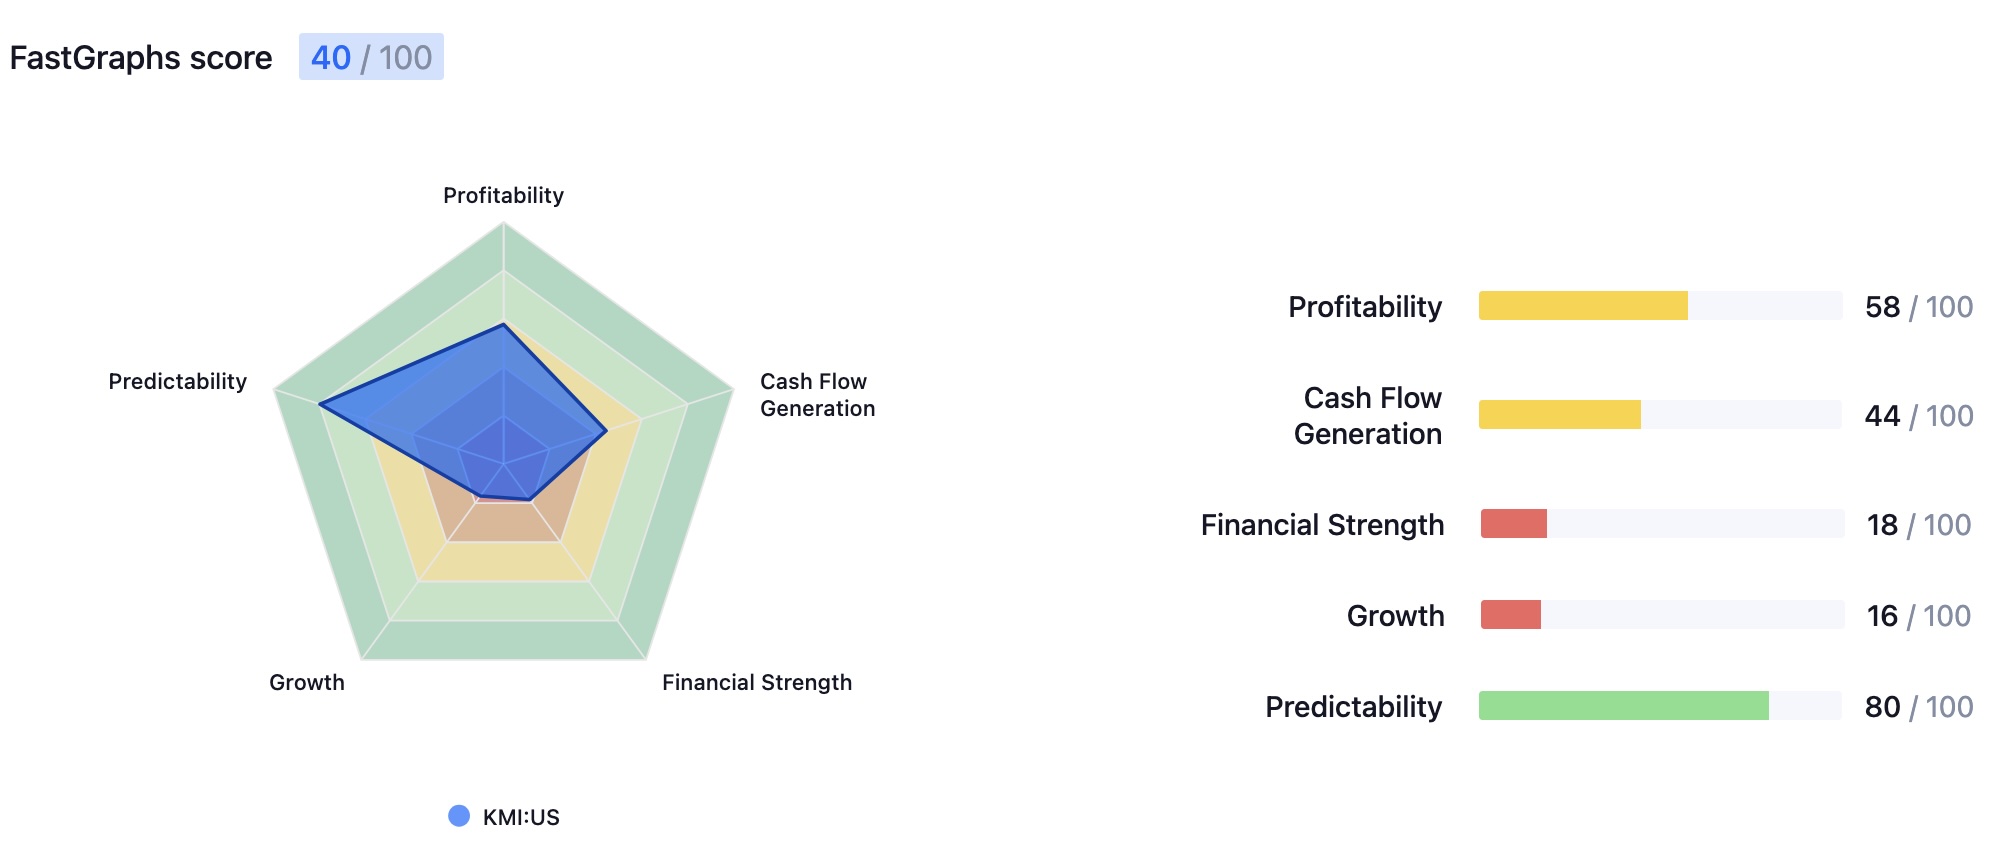


Der FastGraphsScore zeigt nochmals die Stärken und Schwächen von KMI auf. Das Geschäftsmodell ist sehr gut für zutreffenden Prognosen, die Schwächen liegen beim ROE mit 9,8% bzw. ROIC von von 5,8%. Auch bei der Liquidität haben wir Schwächen gesehen (z.B. current ratio).
In Summe zeigt ein Wert von 34 bereits einen eher unterdurchschnittlichen Score an. Der Score hat sich innerhalb von 9 Monaten von 50 auf 34 reduziert!
Mein Investmentcase
KMI ist lt. Peter Lynch ein Slow bis Average Grower mit stabilen hohen Dividenden und wenig Wachstum. Hier sollte gekauft werden, wenn der Einkaufpreis möglichst niedrig ist. Optimalerweise bei einem KGV von 14 – 15.
Allerdings scheinen erhebliche Investitionsmöglichkeiten auf KMI zuzukommen. Das wird die finanziellen Ressourcen strapazieren, kann aber zu einer stetig steigenden Umsatz/Gewinnsituation führen. Insofern ist somit wieder etwas mehr Bums im Geschäftsmodell zu erwarten.
Für mich ist KMI ein stabiler Dividendenbringer, den ich bisher auf 500 Aktien mit einem øKurs von rd. $16,14 über die letzten Jahre angesammelt habe. Das gibt mit der erwarteten Dividende von $1,17 einen Dividendenrendite von 7,2% bzw. Nachdem ich auf glaube, dass das Geschäftsmodell noch mindestens 20 Jahre funktionieren wird, bleibe ich investiert und werden die laufenden Dividenden der nächsten 3 Jahre (2024 – 2026) in KMI reinvestieren. Ende 2026 werde ich dann über eine Neuorientierung nachdenken, sofern keine besondere Situation entsteht, die sofortiges Handeln notwendig macht. Ein Verkauf kommt für mich aktuell nicht in Frage.
Q3 26 – Durch den immer noch laufenden Iran Krieg könnte es langsam interessanter werden, da die Gaspreise durch den Konflikt nach den Midterms wieder steigen könnten. Hier heißt es aufgepasst und am Ball geblieben.
Halten - Kaufen - Verkaufen
Wie schon im Investmentcase beschrieben, ist ein Kauf unter einem KGV von 15 gut, unter 14 noch viel besser. Der Einkaufskurs läge bei unter bei $17 – 19.
Mit meiner Dividendenrendite von 7,2% kann ich diesen Zeitpunkt problemlos abwarten. Die laufenden Dividenden zu reinvestieren wird dann auch zu diesen Bewertungs“mulden“ durchgeführt. Im Jahr 2025 besteht somit ein Investitionsvolumen von $575 → ca. 20 Aktien. Status 2026 → es gab leider keine richtige Bewertungsmulde; aber ich bleibe mal dran.
